
الحرب على إيران تشعل أسعار الطاقة العالمية.. كيف تغيرت منذ فبراير وما توقعات 2027؟
الخميس 15/أكتوبر/2026 - 02:56 ص
أحدثت الحرب الأمريكية الإسرائيلية على إيران، التي اندلعت في 28 فبراير 2026، تحولا حادا في أسواق الطاقة العالمية، بعدما انتقلت المواجهة العسكرية إلى الممرات البحرية ومنشآت الإنتاج والتصدير، وتسببت في ارتفاع أسعار النفط والغاز الطبيعي والمنتجات البترولية، بالتزامن مع اضطراب سلاسل الإمداد واستنزاف المخزونات العالمية.
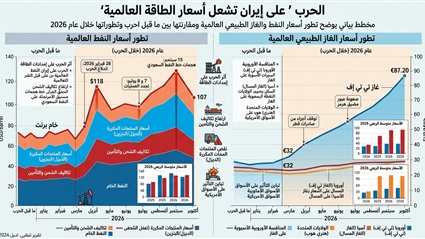
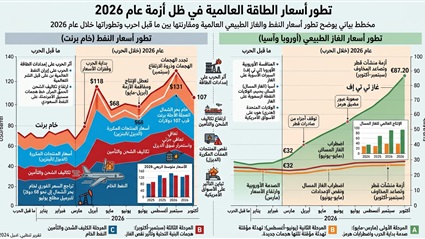
وخلال الأشهر السبعة والنصف الماضية، شهدت أسعار النفط تقلبات واسعة، حيث ارتفعت العقود الآجلة لخام برنت من نحو 72 دولارا للبرميل قبيل اندلاع الحرب إلى 118 دولارًا بنهاية مارس، قبل أن تتراجع خلال التهدئة المؤقتة في يونيو، ثم تعاود الصعود مع تجدد العمليات العسكرية في يوليو وسبتمبر.
وبذلك ظل خام برنت مرتفعًا بنحو 47% مقارنة بمستواه قبيل الحرب، رغم تراجعه عن بعض المستويات المرتفعة التي سجلها خلال الأشهر السابقة.
وفي سوق الغاز الطبيعي، كانت الصدمة أكثر تعقيدًا واستمرارًا، إذ ارتفع المؤشر الأوروبي للغاز من نحو 32 يورو لكل ميجاواط/ساعة قبل الحرب إلى 87.20 يورو في 13 أكتوبر، بزيادة تقارب 172.5%، نتيجة اضطراب صادرات الغاز المسال من الخليج وارتفاع المخاوف بشأن أمن الإمدادات خلال الشتاء.
وأدت الحرب كذلك إلى ارتفاع تكاليف شحن النفط والغاز والتأمين على الناقلات، وتراجع إنتاج بعض المصافي، وارتفاع أسعار الديزل ووقود الطائرات، ما نقل التأثير من أسواق الطاقة إلى تكاليف الإنتاج والتجارة والتضخم والنمو الاقتصادي العالمي.
وتشير أحدث تقديرات المؤسسات الدولية إلى أن استمرار الحرب يهدد بإطالة أمد الأزمة، حتى في حالة تعافي إنتاج النفط تدريجيًا، خصوصًا مع الأضرار التي لحقت بمنشآت الغاز القطرية واستمرار نقص المنتجات البترولية المكررة.
فبراير ومارس 2026.. بداية الحرب تقفز بأسعار النفط فوق 100 دولار
بدأت أسعار النفط عام 2026 عند مستويات منخفضة نسبيًا، حيث بلغ سعر العقود الآجلة القريبة لخام برنت نحو 61 دولارًا للبرميل مطلع يناير، قبل ارتفاعه إلى نحو 72 دولارًا بنهاية فبراير، بالتزامن مع تصاعد المخاوف من اندلاع مواجهة عسكرية بين الولايات المتحدة وإيران.
ومع بدء الضربات الأمريكية الإسرائيلية على إيران في 28 فبراير، تحولت المخاطر الجيوسياسية إلى اضطرابات فعلية في حركة النفط، بعدما تراجعت حركة الناقلات عبر مضيق هرمز بصورة حادة، وسط مخاوف من تعرض السفن لهجمات مباشرة.
وأدى تعطل حركة التصدير إلى خفض الإنتاج النفطي في عدد من دول الخليج، بينها السعودية والعراق والإمارات، نتيجة صعوبات نقل الخام وامتلاء بعض منشآت التخزين.
وتجاوزت العقود الآجلة لخام برنت مستوى 100 دولار للبرميل في 12 مارس، قبل أن تنهي الربع الأول عند نحو 118 دولارًا.
وبحسب تقرير إدارة معلومات الطاقة الأمريكية الصادر في 7 أبريل 2026، سجلت أسعار النفط خلال الربع الأول أكبر زيادة ربع سنوية بالقيمة الحقيقية في بيانات العقود الآجلة التي تعود إلى عام 1988.
ولم تتوقف التداعيات عند النفط الخام، إذ ارتفعت أسعار المنتجات البترولية في الأسواق الأمريكية والعالمية، مع زيادة تكلفة الخام المستخدم في المصافي واضطراب صادرات الوقود من منطقة الشرق الأوسط.
وسجل متوسط سعر البنزين بالتجزئة في الولايات المتحدة 3.99 دولار للجالون يوم 30 مارس، بينما وصل الديزل إلى نحو 5.40 دولارات للجالون.
وكان ارتفاع الديزل ووقود الطائرات أكثر حدة في بعض الأسواق، بسبب تراجع إمدادات المنتجات المكررة وارتفاع تكاليف النقل والشحن.
أبريل ومايو.. تعطل الإنتاج يفاقم أزمة الإمدادات
مع استمرار الحرب خلال أبريل ومايو، تحولت أزمة الطاقة من ارتفاع الأسعار بسبب المخاوف الجيوسياسية إلى نقص فعلي في كميات النفط المتاحة للتصدير.
واضطرت شركات الإنتاج في بعض دول الخليج إلى تقليص عمليات الاستخراج، بعدما أصبحت قدرات التخزين والتصدير غير كافية لاستيعاب الإنتاج المعتاد.
ووفق تقديرات إدارة معلومات الطاقة الأمريكية المنشورة في أكتوبر، وصلت كمية الإنتاج النفطي المتوقف بسبب الاضطرابات إلى نحو 10.9 مليون برميل يوميًا عند ذروتها في مايو.
وتزامن ذلك مع استمرار السحب من المخزونات النفطية العالمية لتعويض نقص الإمدادات، في وقت واجهت فيه الدول المستوردة ارتفاعًا في تكلفة الشحنات.
وظهرت فجوة متزايدة بين سوق النفط الخام وأسواق المنتجات المكررة، إذ لم تعد المشكلة مرتبطة فقط بتوافر الخام، وإنما بقدرة المصافي على تحويله إلى ديزل وبنزين ووقود طائرات.
كما أدت الأسعار المرتفعة إلى انخفاض الاستهلاك في بعض القطاعات، خاصة الأنشطة الصناعية والنقل التي تتأثر بصورة مباشرة بتكلفة الوقود.
يونيو.. التهدئة المؤقتة تخفض أسعار النفط
شهد يونيو تحولًا مهمًا في اتجاه أسعار الطاقة، بعد التوصل إلى تفاهم مؤقت بين الولايات المتحدة وإيران، ساعد على استعادة جزء من حركة الملاحة عبر مضيق هرمز.
وانعكست التهدئة على زيادة صادرات النفط الخليجية وتراجع المخاوف بشأن استمرار تعطل الإمدادات.
وبحسب تقرير وكالة الطاقة الدولية الصادر في 10 يوليو 2026، ارتفعت صادرات النفط الخليجية، بما فيها الشحنات عبر المسارات البديلة، بنحو 6.5 مليون برميل يوميًا خلال يونيو، لتصل إلى 16.1 مليون برميل يوميًا.
ورغم التحسن، ظلت الصادرات أقل من متوسط ما قبل الحرب البالغ نحو 24 مليون برميل يوميًا.
وفي المقابل، تراجع السعر الفوري لخام بحر الشمال القياسي إلى نحو 68 دولارًا للبرميل مطلع يوليو، وهو أقل بنحو دولارين من مستواه قبل الحرب، وفق تقديرات الوكالة.
وأظهر هذا التراجع مدى ارتباط أسعار الطاقة بأمن الملاحة وتوافر الإمدادات، حيث أدت استعادة جزء من حركة الناقلات إلى انخفاض الأسعار رغم عدم انتهاء الصراع.
لكن الانفراج لم يستمر طويلًا؛ إذ أدى تجدد العمليات العسكرية في 7 و8 يوليو إلى عودة المخاوف بشأن استقرار الإمدادات.
يوليو وأغسطس.. تجدد الحرب يعيد الأسعار للصعود
مع انهيار التهدئة المؤقتة وتجدد المواجهات، عادت أسعار النفط إلى الارتفاع خلال يوليو.
وبدأت العقود الآجلة لخام برنت الربع الثالث عند نحو 72 دولارًا للبرميل في الأول من يوليو، قبل تجاوز مستوى 100 دولار مرة أخرى يوم 23 يوليو.
وخلال أجزاء من أغسطس ومطلع سبتمبر، تراوحت الأسعار بين 79 و98 دولارًا للبرميل، مع استمرار التغيرات في تقديرات المستثمرين للمخاطر الجيوسياسية وفرص التوصل إلى تسوية.
وتزامنت التطورات مع هجمات أوكرانية على منشآت نفطية روسية، ما زاد الضغوط على إمدادات المنتجات البترولية المكررة عالميًا.
وأصبحت الأسعار أكثر حساسية للتطورات العسكرية اليومية، خاصة الهجمات التي تستهدف ناقلات النفط والموانئ وخطوط الأنابيب.
سبتمبر.. هجمات خط النفط السعودي ترفع برنت إلى 131 دولارًا
شهد سبتمبر إحدى أشد موجات ارتفاع الأسعار خلال الحرب، بعدما تعرض خط أنابيب النفط السعودي «شرق–غرب» لهجمات أدت إلى تعطيل تدفق الخام مؤقتًا.
ويكتسب الخط أهمية استراتيجية لأنه يسمح للسعودية بنقل النفط إلى ميناء ينبع على البحر الأحمر، وتصديره بعيدًا عن مضيق هرمز.
ووفقا لتقديرات إدارة معلومات الطاقة الأمريكية في تقرير أكتوبر 2026، كان الخط ينقل أكثر من 5 ملايين برميل يوميًا من الصادرات قبل تعرضه للهجمات.
وأدى تعطله إلى ارتفاع السعر الفوري اليومي لخام برنت إلى 131 دولارًا للبرميل في 15 سبتمبر.
وبلغ متوسط السعر الفوري لبرنت خلال الشهر نحو 114 دولارًا للبرميل، بزيادة 23 دولارًا مقارنة بأغسطس.
ورغم استئناف تشغيل خط الأنابيب جزئيا اعتبارا من 22 سبتمبر، استمرت المخاوف بشأن أمن البنية التحتية للطاقة في الخليج.
وتشير تقديرات الإدارة الأمريكية إلى أن متوسط الإنتاج النفطي المتوقف انخفض من 5.8 مليون برميل يوميًا في أغسطس إلى 4.8 مليون برميل في سبتمبر، لكن تحسن الإنتاج لم يكن كافيًا لإعادة الأسعار إلى مستويات ما قبل الحرب.
أكتوبر.. تعافي الإنتاج لا ينهي أزمة الطاقة
مع بداية أكتوبر، تحسنت بعض مؤشرات الإمدادات النفطية العالمية نتيجة تعافي إنتاج دول الخليج وزيادة استخدام مسارات تصدير بديلة.
لكن الهجمات على السفن في مضيق هرمز والتصعيد العسكري المرتبط بالمنشآت السعودية أعادا الضغوط إلى الأسواق.
وكشف تقرير وكالة الطاقة الدولية الصادر في 14 أكتوبر 2026 ارتفاع الإنتاج النفطي العالمي بمقدار 2.5 مليون برميل يوميًا خلال سبتمبر، ليصل إلى 102.3 مليون برميل يوميًا.
كما ارتفعت صادرات الخام الخليجية إلى 13.9 مليون برميل يوميًا، بما يتجاوز 75% من مستويات ما قبل الحرب.
وفي المقابل، ظلت صادرات المنتجات البترولية المكررة وغاز البترول المسال من الشرق الأوسط دون نصف مستوياتها السابقة، ما يعكس استمرار اختناقات الإمدادات رغم تحسن إنتاج الخام.
ووفق التقرير نفسه، تراجعت المخزونات النفطية العالمية المرصودة بنحو 509 ملايين برميل بنهاية سبتمبر مقارنة بمستويات نهاية فبراير، وهو ما يقلص قدرة الأسواق على مواجهة اضطرابات إضافية.
وأشارت الوكالة إلى أن خام بحر الشمال الفوري «North Sea Dated» كان يتداول قرب 134 دولارًا للبرميل عند إعداد تقريرها، بينما كانت العقود الآجلة لخام برنت قرب 107 دولارات.
ويعود الفارق إلى اختلاف المؤشرين وطريقة تسعيرهما وظروف السوق المادية مقارنة بسوق العقود الآجلة، فضلًا عن اختلاف توقيت الرصد.
ويعكس ارتفاع أسعار بعض الخامات الفورية زيادة الطلب على الشحنات المتاحة للتسليم القريب، في ظل اضطراب الإمدادات وارتفاع تكلفة نقل النفط.
مضيق هرمز.. لماذا أصبح العامل الحاسم في أسعار الطاقة؟
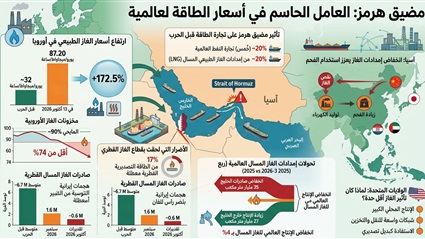
يمثل مضيق هرمز أحد أهم الممرات البحرية للطاقة في العالم، إذ كان يعبره قبل الحرب نحو خُمس تجارة النفط العالمية، وما يقارب 20% من الإمدادات العالمية للغاز الطبيعي المسال.
ومع اندلاع الحرب، أدى تراجع حركة الناقلات إلى ارتفاع تكاليف الشحن والتأمين، وزيادة فترات انتظار السفن، واضطرار بعض الشركات إلى تغيير مسارات نقل النفط والغاز.
وتسببت هذه التطورات في زيادة تكلفة وصول الطاقة إلى الأسواق المستوردة، حتى في الفترات التي شهدت تحسنًا نسبيًا في الإنتاج.
كما واجهت بعض الدول الخليجية صعوبة في الحفاظ على مستويات الإنتاج المعتادة بسبب محدودية قدرات التخزين وعدم انتظام حركة الصادرات.
وتتوقف قدرة الأسواق على التعافي على استعادة حركة الملاحة بصورة مستقرة، وإصلاح المنشآت المتضررة، وتوفير طاقات كافية للتكرير والنقل والتخزين.
وأظهرت الحرب أن زيادة إنتاج النفط وحدها لا تضمن انخفاض الأسعار، إذا كانت تكلفة وصول الخام إلى المستهلك النهائي لا تزال مرتفعة.
أسعار الغاز الطبيعي.. أوروبا تواجه زيادة تتجاوز 170%
كانت أسواق الغاز الأوروبية من أكثر الأسواق تأثرًا بتداعيات الحرب، نتيجة اضطراب صادرات الغاز الطبيعي المسال من منطقة الخليج واستمرار الاعتماد على الواردات الخارجية.
وبحسب تقرير نشرته صحيفة فاينانشال تايمز في 13 أكتوبر 2026، ارتفع المؤشر الأوروبي للغاز في مركز «تي تي إف» الهولندي إلى 87.20 يورو لكل ميجاواط/ساعة، مقارنة بنحو 32 يورو قبل الحرب.
ويمثل ذلك زيادة تقارب 172.5% في المؤشر الأوروبي، دون أن تعني ارتفاع أسعار الغاز في جميع الأسواق العالمية بالنسبة نفسها.
وتزامن الارتفاع مع انخفاض مخزونات الغاز الأوروبية إلى أقل من 74% من طاقتها التخزينية، مقارنة بمستويات تقترب عادة من 90% خلال الفترة نفسها من العام.
وتواجه أوروبا تحديات إضافية مع اقتراب شتاء 2026–2027، خاصة مع استمرار المنافسة مع المشترين الآسيويين على شحنات الغاز المسال المتاحة.
وقد يؤدي استمرار ارتفاع الأسعار إلى زيادة تكلفة الكهرباء والتدفئة، إلى جانب الضغوط على الصناعات كثيفة الاستهلاك للطاقة، وفي مقدمتها الأسمدة والكيماويات والصلب.
قطر.. تضرر 17% من الطاقة التصديرية للغاز
تعرض قطاع الغاز الطبيعي المسال في قطر لأضرار كبيرة منذ اندلاع الحرب، بعدما توقفت أجزاء واسعة من عمليات مجمع رأس لفان نتيجة المواجهات العسكرية واضطراب الملاحة.
وبحسب تحليل نشرته رويترز في 12 أكتوبر 2026، تسببت الهجمات الإيرانية في تعطيل منشآت تمثل نحو 17% من الطاقة التصديرية القطرية، مع احتمال استمرار إصلاح الأضرار لسنوات.
وتبلغ الطاقة الإنتاجية للغاز المسال القطري نحو 80 مليون طن سنويًا، بما يعادل قرابة خُمس الطاقة العالمية، وفق الأرقام الواردة في التحليل.
وخلال سبتمبر، بلغت صادرات قطر من الغاز المسال نحو 1.6 مليون طن، أي أقل من ربع متوسطها قبل الحرب.
وأشارت بيانات تتبع الشحنات إلى احتمال تراجع صادرات أكتوبر إلى نحو 600 ألف طن، وفق التقديرات المتاحة في 12 أكتوبر، وليس باعتبارها الكمية النهائية للشهر.
ويعكس استمرار ضعف الصادرات اختلاف طبيعة صناعة الغاز الطبيعي المسال عن النفط الخام، إذ تتطلب استعادة الإنتاج والتصدير تشغيل منظومة متكاملة تشمل الحقول ووحدات المعالجة والإسالة والتخزين والناقلات.
كما أن محدودية قدرات تخزين الغاز المسال تجعل استمرار تعطل الشحن سببا مباشرا في خفض الإنتاج، حتى إذا كانت بعض المنشآت قادرة فنيًا على التشغيل.
وتشير هذه التطورات إلى أن تعافي صادرات الغاز الخليجية قد يستغرق فترة أطول من تعافي صادرات النفط الخام.
آسيا.. انخفاض إمدادات الغاز يعزز استخدام الفحم
امتدت أزمة الغاز إلى الاقتصادات الآسيوية المستوردة للطاقة، خاصة اليابان وكوريا الجنوبية والصين والهند، نتيجة ارتفاع أسعار الشحنات الفورية وتراجع الإمدادات الخليجية.
ووفقا لوكالة الطاقة الدولية عن سوق الغاز في الربع الثالث من 2026، انخفضت صادرات الغاز المسال من قطر والإمارات بنحو 35 مليار متر مكعب خلال الفترة من مارس إلى يونيو مقارنة بالفترة نفسها من العام السابق.
وفي المقابل، ارتفع إنتاج الغاز المسال خارج الخليج بنحو 27 مليار متر مكعب، ما عوض قرابة ثلاثة أرباع النقص.
ورغم هذه الزيادة، تراجع الإنتاج العالمي للغاز المسال بنحو 4% خلال الفترة نفسها.
وأدى ارتفاع الأسعار إلى توجه بعض الاقتصادات الآسيوية نحو زيادة استخدام الفحم في توليد الكهرباء، مع تراجع الجدوى الاقتصادية لاستخدام الغاز المستورد.
وتوقعت الوكالة انخفاض الطلب الآسيوي على الغاز بنسبة 0.5% خلال 2026، بالتزامن مع التحول إلى أنواع وقود بديلة وانخفاض تشغيل بعض الصناعات كثيفة الاستهلاك للطاقة.
وتثير هذه التطورات مخاوف من تباطؤ التحول إلى مصادر الطاقة الأقل انبعاثًا، خاصة إذا استمرت الأسعار المرتفعة خلال 2027.
الولايات المتحدة.. لماذا كان تأثير الغاز أقل حدة؟
اختلف تأثير الحرب على سوق الغاز الأمريكية عن الأسواق الأوروبية والآسيوية، نتيجة امتلاك الولايات المتحدة إنتاجًا محليًا كبيرًا وشبكات واسعة للنقل والتخزين.
وساعدت وفرة الإنتاج المحلي على تقليل ارتباط الأسعار الأمريكية المباشر بتكلفة شحنات الغاز المستوردة، رغم تأثير زيادة الصادرات والطلب المحلي وتغيرات الطقس على الأسعار.
وفي المقابل، استفادت شركات تصدير الغاز الأمريكية من زيادة الطلب العالمي على الشحنات البديلة للإمدادات الخليجية.
لكن قدرة الولايات المتحدة على تعويض النقص العالمي تظل مرتبطة بالطاقة المتاحة في محطات الإسالة والتصدير، إلى جانب حجم التعاقدات طويلة الأجل.
ويعكس اختلاف الأسعار بين الأسواق الأمريكية والأوروبية والآسيوية أهمية الإنتاج المحلي والبنية التحتية في الحد من تأثير الأزمات الخارجية على أمن الطاقة.
الديزل ووقود الطائرات.. أزمة أكثر تعقيدًا من ارتفاع النفط الخام
أظهرت الحرب أن أزمة الطاقة لا ترتبط بأسعار النفط الخام وحدها، إذ شهدت المنتجات البترولية المكررة ارتفاعات كبيرة نتيجة اضطراب المصافي وتراجع الصادرات.
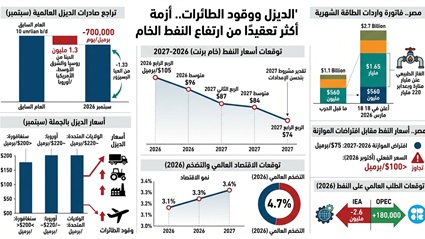
ووفقًا لتقرير وكالة الطاقة الدولية، انخفضت صادرات الديزل العالمية بنحو 700 ألف برميل يوميًا خلال سبتمبر مقارنة بالشهر نفسه من العام السابق.
وشملت التراجعات انخفاض إمدادات الشرق الأوسط وروسيا بنحو 1.3 مليون برميل يوميًا، عوضتها جزئيًا زيادات من مناطق أخرى.
وخلال سبتمبر، تجاوزت أسعار الديزل بالجملة 200 دولار للبرميل في سنغافورة، وبلغت نحو 220 دولارًا في أوروبا والولايات المتحدة.
وينعكس ارتفاع أسعار الديزل على تكلفة نقل السلع وتشغيل المعدات الزراعية والصناعية، بينما تؤدي زيادة أسعار وقود الطائرات إلى ارتفاع تكاليف النقل الجوي والشحن.
وتوقعت وكالة الطاقة الدولية استمرار ضيق سوق الديزل خلال جزء كبير من عام 2027، مع احتمال بدء تحسن أكثر استدامة في المخزونات خلال النصف الثاني من العام.
ويعني ذلك أن تراجع أسعار النفط الخام مستقبلًا قد لا يؤدي إلى انخفاض مماثل في أسعار المنتجات البترولية، إذا استمرت مشكلات التكرير والنقل.
الحرب تضغط على النمو الاقتصادي والتضخم العالمي
انتقلت تداعيات الحرب من أسواق الطاقة إلى الاقتصاد العالمي عبر زيادة تكاليف الإنتاج والنقل والكهرباء والغذاء.
وتؤدي الأسعار المرتفعة إلى تقليص القوة الشرائية للمستهلكين وزيادة أعباء الشركات، خاصة في الاقتصادات المستوردة للطاقة.
ووفقا لتقديرات صندوق النقد الدولي الصادرة في 13 أكتوبر 2026 ضمن تقرير آفاق الاقتصاد العالمي، يُتوقع نمو الاقتصاد العالمي بنسبة 3.1% خلال 2026، قبل ارتفاعه إلى 3.4% في 2027.
كما توقع الصندوق وصول التضخم العالمي إلى 4.7% خلال 2026، متأثرًا بارتفاع أسعار الطاقة والغذاء.
وحذر من استمرار المخاطر المرتبطة بالحرب في الشرق الأوسط، وارتفاع عوائد السندات الحكومية، وزيادة الضغوط على الاقتصادات المثقلة بالديون.
وفي سوق النفط، خفضت وكالة الطاقة الدولية توقعاتها للطلب العالمي، مرجحة تراجعه بنحو 2.6 مليون برميل يوميًا خلال 2026، ليصل إلى 102.4 مليون برميل يوميًا.
وتوقعت الوكالة تعافي الطلب بنحو مليوني برميل يوميًا خلال 2027، مع تحسن الإمدادات والنشاط الاقتصادي.
وفي المقابل، قدمت منظمة أوبك تقديرات مختلفة، إذ توقعت زيادة الطلب بنحو 180 ألف برميل يوميًا خلال 2026، قبل ارتفاعه بنحو 2.55 مليون برميل يوميا في 2027، ليصل إلى 108.3 مليون برميل يوميا.
وبحسب تقرير أوبك الصادر في 13 أكتوبر، يرتبط النمو المتوقع خلال العام المقبل بالحاجة إلى إعادة بناء المخزونات النفطية التي استُهلكت خلال اضطرابات الإمدادات.
ويعكس التباين بين المؤسستين اختلاف افتراضاتهما بشأن سرعة تعافي الاقتصاد العالمي والإمدادات وتأثير الأسعار المرتفعة على الاستهلاك.
مصر.. تضاعف فاتورة الغاز يزيد الضغوط على الاقتصاد
تأثرت مصر بصورة مباشرة بارتفاع أسعار الطاقة العالمية، نتيجة اعتمادها على واردات الغاز الطبيعي المسال والمنتجات البترولية لتلبية جزء من احتياجات السوق المحلية.
وفي 18 مارس 2026، أعلن رئيس الوزراء مصطفى مدبولي ارتفاع تكلفة واردات الطاقة المصرية بما يتراوح بين ضعفين وضعفين ونصف مقارنة بمستويات ما قبل الحرب.
وأوضح أن فاتورة واردات الغاز الطبيعي الشهرية ارتفعت من نحو 560 مليون دولار إلى 1.65 مليار دولار، رغم ثبات الكميات المستوردة في المقارنة التي عرضها.
وبحسب رويترز في 18 مارس 2026، جاءت الزيادة نتيجة الارتفاع الحاد في أسعار الطاقة العالمية، ما ضاعف الضغوط على احتياجات البلاد من النقد الأجنبي.
وتكتسب هذه التطورات أهمية إضافية مع استمرار حاجة مصر إلى واردات الغاز لتأمين متطلبات توليد الكهرباء والصناعة، خاصة خلال فترات ذروة الاستهلاك.
وفي المقابل، قد يؤدي انخفاض الطلب الموسمي على الغاز خلال الشتاء إلى تقليص عدد الشحنات المستوردة، لكنه لا يلغي تأثير الأسعار العالمية المرتفعة على تكلفة الإمدادات.
كما تواجه الصناعات المصرية كثيفة الاستهلاك للطاقة ضغوطًا محتملة نتيجة ارتفاع تكاليف الوقود ومدخلات الإنتاج.
وتشمل هذه القطاعات صناعة الأسمدة والحديد والبتروكيماويات، التي تتأثر قدرتها التنافسية بتغيرات أسعار الطاقة محليًا وعالميًا.
أسعار النفط تتجاوز افتراضات الموازنة المصرية
تمثل أسعار النفط العالمية أحد المتغيرات المؤثرة في تقديرات الإنفاق بالموازنة العامة للدولة،
فبحسب تصريحات وزير المالية أحمد كجوك المنشورة في 8 يونيو 2026، اعتمدت موازنة العام المالي 2026–2027 على متوسط تقديري لسعر النفط يبلغ 75 دولارًا للبرميل.
ومع استمرار تداول برنت فوق 100 دولار خلال أكتوبر، أصبحت أسعار السوق أعلى من الافتراض المستخدم في إعداد الموازنة.
ولا يعني ذلك انتقال الفارق كاملا إلى الإنفاق الحكومي بصورة مباشرة؛ إذ تعتمد التكلفة الفعلية على حجم الواردات والعقود والأسعار المحلية وسعر الصرف والإيرادات المرتبطة بقطاع البترول.
لكن استمرار ارتفاع أسعار الخام والمنتجات المكررة يزيد المخاطر المرتبطة بتكاليف توفير الوقود، وقد يفرض ضغوطًا إضافية على الإنفاق الحكومي وتكاليف الإنتاج.
كما يؤدي ارتفاع أسعار الغاز الطبيعي المسال إلى زيادة احتياجات الاستيراد من النقد الأجنبي، خاصة إذا لم يقابله تحسن في الإنتاج المحلي أو انخفاض في الاستهلاك.
توقعات أسعار النفط في 2027.. هل يعود برنت إلى 74 دولارا؟
رغم استمرار الاضطرابات، تشير توقعات إدارة معلومات الطاقة الأمريكية إلى إمكانية انخفاض أسعار النفط تدريجيًا خلال 2027 إذا تحسنت الإمدادات.
ففي تقريرها الصادر في 6 أكتوبر 2026، توقعت الإدارة وصول متوسط السعر الفوري لخام برنت إلى 105 دولارات للبرميل خلال الربع الأخير من 2026.
كما رجحت أن يبلغ متوسط الخام 96 دولارًا خلال 2026 بالكامل، قبل انخفاضه إلى 84 دولارًا في المتوسط خلال 2027.
وتوقعت الإدارة وصول متوسط السعر إلى 87 دولارا خلال الربع الثاني من 2027، ثم تراجعه إلى 74 دولارًا خلال الربع الأخير.
وتستند هذه التوقعات إلى افتراض استعادة معظم الإنتاج النفطي في الشرق الأوسط لمستوياته السابقة بحلول نهاية الربع الثاني من 2027، وتحسن حركة الصادرات وإعادة بناء المخزونات.
كما تشمل الافتراضات توسع استخدام مسارات التصدير البديلة، وتحسن قدرة المنتجين على نقل الخام إلى الأسواق العالمية.
لكن الإدارة حذرت من أن استمرار المواجهات العسكرية ومخاطر الشحن قد يؤدي إلى تقلبات سعرية أكبر من تلك التي تعكسها توقعاتها الأساسية.
وبالتالي، فإن متوسط 84 دولارًا المتوقع لعام 2027 لا يمثل سعرًا مضمونًا، وإنما تقديرًا مشروطًا بتحسن أوضاع الإمدادات والملاحة.
السيناريو الأول.. اتفاق سياسي يعيد الاستقرار تدريجيًا
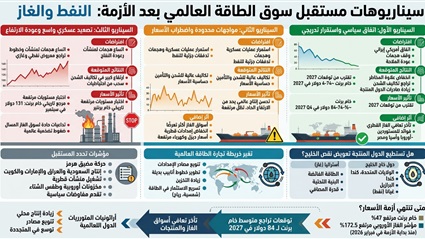
يفترض السيناريو الأول التوصل إلى اتفاق أمريكي إيراني يضمن وقف الهجمات على السفن والمنشآت النفطية، وعودة حركة الملاحة عبر مضيق هرمز بصورة مستقرة.
ومن شأن الاتفاق أن يخفض علاوة المخاطر الجيوسياسية التي تدعم أسعار النفط، ويساعد على تقليل تكاليف الشحن والتأمين.
كما قد يسمح للدول المنتجة بزيادة صادراتها واستعادة الإنتاج المتوقف، بالتزامن مع إعادة بناء المخزونات التجارية والاستراتيجية.
وفي هذه الحالة، يمكن أن تقترب أسعار النفط من المسار الذي توقعته إدارة معلومات الطاقة الأمريكية لعام 2027، إذا تحققت افتراضات التعافي.
لكن سوق الغاز الطبيعي المسال قد تحتاج إلى فترة أطول، نتيجة الأضرار التي لحقت بمنشآت الإنتاج والإسالة في قطر.
وقد تستفيد الاقتصادات المستوردة للطاقة من انخفاض فاتورة الواردات وتراجع الضغوط التضخمية، خصوصًا الدول الأوروبية والآسيوية ومصر.
السيناريو الثاني.. استمرار المواجهات المحدودة واضطراب الأسعار
يقوم السيناريو الثاني على استمرار العمليات العسكرية والهجمات المحدودة على السفن والمنشآت، دون توقف شامل لتدفقات النفط الخليجية.
وفي هذه الحالة، قد تتمكن الدول المنتجة من الحفاظ على جزء كبير من صادراتها عبر مضيق هرمز والمسارات البديلة.
لكن استمرار المخاطر الأمنية سيُبقي تكاليف الشحن والتأمين مرتفعة، ويجعل الأسعار شديدة الحساسية لأي تصعيد جديد.
وقد يساعد تحسن الإنتاج العالمي على الحد من الارتفاعات الحادة، دون ضمان عودة الأسعار إلى مستويات ما قبل الحرب.
أما أسواق الغاز، فقد تظل أكثر تعرضًا للضغوط، خاصة مع انخفاض الإمدادات القطرية واستمرار المنافسة بين أوروبا وآسيا على الشحنات المتاحة.
وقد يؤدي استمرار الأزمة إلى بقاء أسعار الديزل والكهرباء مرتفعة، بما يضغط على النشاط الصناعي والتجارة الدولية.
السيناريو الثالث.. تصعيد عسكري واسع يعيد النفط إلى مستوياته المرتفعة
يفترض السيناريو الثالث اتساع العمليات العسكرية لتشمل مزيدًا من المنشآت النفطية وخطوط الأنابيب والموانئ ومحطات التكرير.
وقد يؤدي تعرض منشآت تصدير رئيسية لأضرار جديدة إلى تراجع المعروض النفطي وارتفاع تكاليف الشحن والتأمين.
وفي هذه الحالة، قد تعود الأسواق لاختبار مستويات مرتفعة سبق تسجيلها خلال الحرب، ومنها المستوى الفوري البالغ 131 دولارًا لبرنت في سبتمبر.
ولا يمثل هذا المستوى توقعًا محددًا للأسعار المستقبلية، وإنما مرجعًا تاريخيًا لحجم استجابة السوق لتعطل أحد مسارات التصدير الرئيسية.
وقد تكون التداعيات أكثر حدة في سوق الغاز الطبيعي المسال، خاصة إذا استمرت الأضرار في منشآت قطر أو تعرضت منشآت أخرى للتوقف.
كما قد يؤدي التصعيد إلى زيادة السحب من الاحتياطيات الاستراتيجية، ورفع تكاليف النقل والإنتاج، وتجدد الضغوط التضخمية على الاقتصاد العالمي.
هل تستطيع الدول المنتجة تعويض نقص إمدادات الخليج؟
تمثل زيادة الإنتاج النفطي والغازي خارج الخليج أحد أهم العوامل التي قد تحد من تداعيات الحرب خلال المرحلة المقبلة.
فالولايات المتحدة وكندا والبرازيل وغيانا تمتلك قدرات إنتاجية يمكن أن تسهم في توفير بدائل جزئية لإمدادات النفط المتأثرة بالصراع.
كما يمكن لبعض الدول الأفريقية المنتجة للغاز، إلى جانب الولايات المتحدة وأستراليا، الاستفادة من زيادة الطلب على الإمدادات غير المرتبطة بمضيق هرمز.
لكن قدرة هذه الدول على تعويض النقص تتوقف على حجم الطاقة الإنتاجية الفائضة، وتوافر خطوط الأنابيب والموانئ والناقلات، وقدرة المصافي على معالجة الخامات المختلفة.
وفي سوق الغاز الطبيعي المسال، توقعت وكالة الطاقة الدولية أن تضيف مشروعات جديدة في أمريكا الشمالية وأفريقيا وأستراليا نحو 50 مليار متر مكعب من الإمدادات خلال 2026، وفق تقديراتها المنشورة في تقرير الربع الثالث.
لكن استمرار اضطراب صادرات الخليج قد يحد من أثر هذه الزيادة، خاصة مع ارتفاع الطلب على الشحنات البديلة.
وتتميز صناعة الغاز الطبيعي المسال بارتفاع تكلفة إنشاء محطات الإسالة وطول فترات تطوير المشروعات الجديدة، ما يجعل زيادة الإمدادات أكثر تعقيدًا من التوسع في إنتاج النفط الخام.
الحرب تعيد تشكيل خريطة تجارة الطاقة العالمية
تدفع أزمة الطاقة الدول المستوردة إلى إعادة تقييم اعتمادها على مصادر محددة للإمدادات، خاصة تلك المرتبطة بممرات بحرية معرضة للمخاطر العسكرية.
وقد تتجه الاقتصادات الأوروبية والآسيوية إلى تنويع تعاقداتها مع منتجين في الولايات المتحدة وأفريقيا وأستراليا، وتقليل الاعتماد على الشحنات الفورية القادمة من الخليج.
كما تزيد الحرب أهمية تطوير خطوط الأنابيب البديلة، وتوسيع قدرات التخزين الاستراتيجي، وتحسين البنية التحتية للموانئ ومحطات الاستيراد.
وفي المقابل، قد تدفع الأسعار المرتفعة الدول المستوردة إلى تسريع الاستثمارات في الطاقة الشمسية والرياح والتخزين الكهربائي، بهدف تقليل التعرض لتقلبات أسعار الوقود الأحفوري.
لكن التحول لن يكون متجانسًا بين الدول، إذ قد تلجأ بعض الاقتصادات إلى زيادة استخدام الفحم على المدى القصير، بينما تتوسع اقتصادات أخرى في مشروعات الطاقة المتجددة والغاز المحلي.
وقد تؤدي الأزمة كذلك إلى زيادة الاعتماد على عقود التوريد طويلة الأجل، بهدف الحد من التعرض للتقلبات الحادة في الأسواق الفورية، دون أن توفر هذه العقود حماية كاملة من مخاطر تعطل الإنتاج أو النقل.
ما المؤشرات التي ستحدد مستقبل أسعار الطاقة؟
ستظل حركة الملاحة في مضيق هرمز العامل الرئيسي في تحديد اتجاهات أسعار النفط والغاز خلال الأشهر المقبلة، خاصة عدد الناقلات العابرة واستقرار ظروف التأمين البحري.
كما تمثل معدلات الإنتاج والتصدير في السعودية والعراق والإمارات والكويت مؤشرات مهمة لقياس قدرة السوق النفطية على التعافي.
وفي سوق الغاز، ستتوقف سرعة انخفاض الأسعار على مدى استعادة تشغيل منشآت الإسالة القطرية، وانتظام حركة ناقلات الغاز الطبيعي المسال.
وستؤدي مستويات المخزونات الأوروبية ودرجات الحرارة خلال شتاء 2026–2027 دورًا مؤثرًا في تحديد الطلب على الغاز، خاصة في قطاعي الكهرباء والتدفئة.
كما ستظل المخزونات النفطية العالمية وقدرات التكرير وإمدادات الديزل من المؤشرات الرئيسية لتقييم الضغوط السعرية.
أما سياسيًا، فإن أي تقدم في المفاوضات الأمريكية الإيرانية سيؤثر في توقعات الأسواق، لكن حجم الاستجابة سيتوقف على مدى تنفيذ التفاهمات المتعلقة بالملاحة والإمدادات.
متى تنتهي أزمة أسعار الطاقة العالمية؟
تكشف تطورات الحرب الأمريكية الإسرائيلية على إيران منذ 28 فبراير 2026 أن أسواق الطاقة انتقلت من صدمة سعرية أولية إلى أزمة ممتدة تتعلق بتوافر الإمدادات وقدرة الدول على إنتاجها ونقلها وتكريرها وتخزينها.
فقد ظل خام برنت مرتفعًا بنحو 47% مقارنة بمستويات ما قبل الحرب خلال تعاملات 14 أكتوبر، بينما زاد المؤشر الأوروبي للغاز بنحو 172.5%، في ظل استمرار اضطراب صادرات الغاز المسال من الخليج.
ورغم تعافي جزء من الإنتاج النفطي الخليجي، ما زالت الأسواق تعاني انخفاض مخزونات النفط، ونقص بعض المنتجات المكررة، واستمرار ارتفاع تكاليف الشحن والتأمين.
وتشير توقعات إدارة معلومات الطاقة الأمريكية إلى إمكانية تراجع متوسط سعر برنت إلى 84 دولارًا خلال 2027، وصولًا إلى 74 دولارًا خلال الربع الأخير، إذا تحسنت الإمدادات واستعادت الأسواق توازنها.
لكن الأضرار التي لحقت بمنشآت الغاز القطرية واستمرار نقص الديزل قد يؤديان إلى تأخر انعكاس انخفاض أسعار الخام على تكاليف الكهرباء والنقل والصناعة.
وتكشف الحرب عن اختلاف واضح بين سرعة تعافي سوق النفط الخام وبطء استعادة أسواق الغاز الطبيعي المسال والمنتجات البترولية المكررة.
وبالنسبة إلى الاقتصادات المستوردة، وفي مقدمتها مصر، تظل الأولوية مرتبطة بتقليل التعرض لتقلبات أسعار الطاقة العالمية، وزيادة الإنتاج المحلي، وتنويع مصادر الإمدادات، والتوسع في مشروعات الطاقة المتجددة.